Tempo nublado
Salvador, BA
Dólar com.
R$ 5,5
Euro
R$ 6,13
Dívida federal bate recorde nominal de R$ 9,268 trilhões e estreita o espaço para investimento em infraestrutura sustentável
O estoque cresceu R$ 235,7 bilhões em um único mês. O custo médio da dívida subiu para 12,68% ao ano e as novas emissões já saem a 14,20% — patamar que redefine o piso de retorno exigido em qualquer projeto de saneamento, drenagem ou mobilidade no país.
SUSTENTABILIDADE EM PAUTA Economia Verde & Negócios
A Dívida Pública Federal (DPF) atingiu R$ 9,268 trilhões em junho de 2026, alta de 2,61% em relação a maio, quando o estoque estava em R$ 9,033 trilhões — acréscimo de R$ 235,74 bilhões em apenas um mês. Os dados foram divulgados pelo Tesouro Nacional em 29 de julho, no Relatório Mensal da Dívida Pública. É o maior valor nominal já registrado na série.
A Dívida Pública Mobiliária Federal interna (DPMFi) teve o estoque ampliado em 2,63%, alcançando R$ 8,920 trilhões. Segundo o Tesouro, o avanço está relacionado à emissão líquida de R$ 143,3 bilhões e à apropriação positiva de juros de R$ 85,16 bilhões. A Dívida Pública Federal externa (DPFe) variou 2,12% e encerrou junho em R$ 347,71 bilhões (US$ 67,17 bilhões), dos quais R$ 299,95 bilhões correspondem à dívida mobiliária e R$ 47,76 bilhões à dívida contratual.
O custo, não o estoque
O dado mais relevante para a leitura estrutural não é o tamanho da dívida, e sim o preço que se paga por ela.
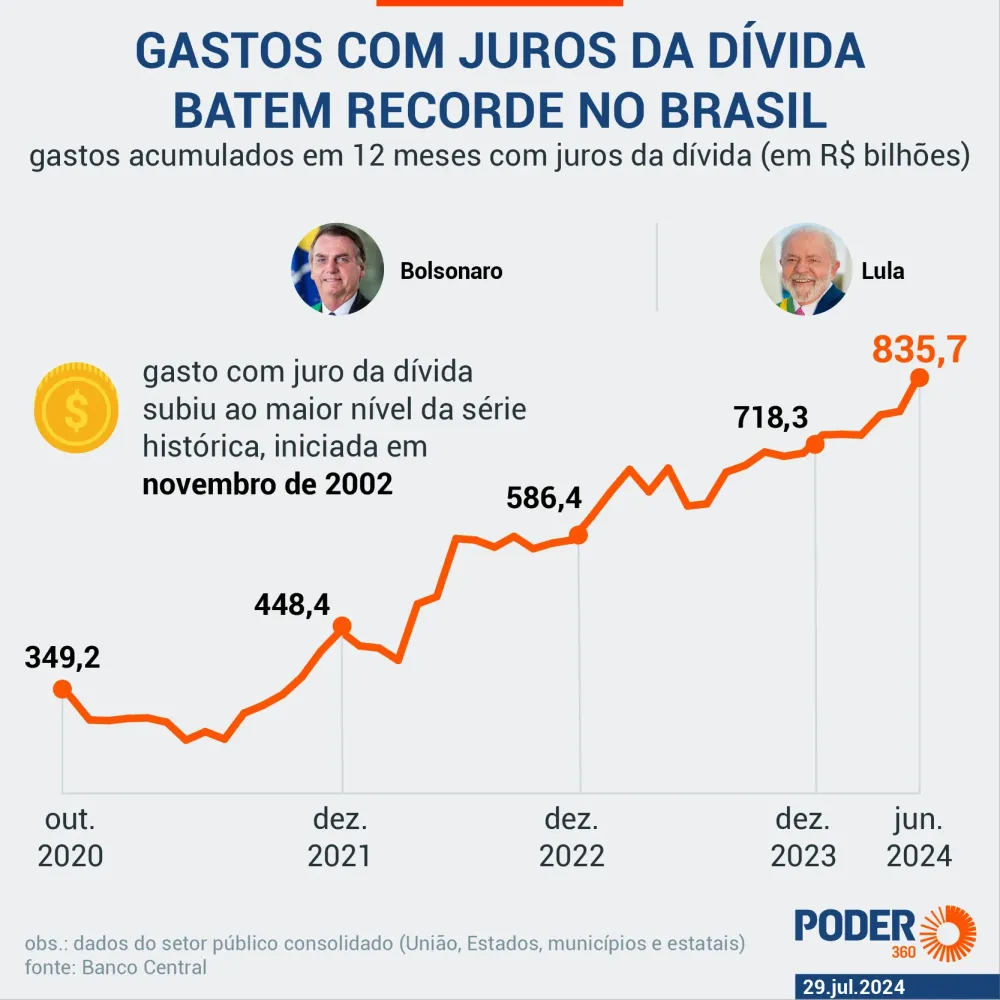
A apropriação de juros somou R$ 521,03 bilhões no acumulado de 2026 até junho. O custo médio do estoque da DPF em doze meses passou de 12,31% ao ano, em maio, para 12,68% ao ano em junho. O custo médio da DPMFi subiu para 13,19% ao ano, enquanto o custo médio das novas emissões alcançou 14,20% ao ano.
A leitura é direta: o Tesouro vem substituindo dívida antiga por dívida mais cara. A composição do estoque também se deslocou. Os títulos prefixados encerraram junho com R$ 1,95 trilhão, equivalentes a 21% do total; os papéis indexados à inflação somaram R$ 2,40 trilhões, com participação reduzida para 25,9%; e os títulos atrelados ao câmbio respondem por 3,7%. O saldo remanescente concentra-se em papéis pós-fixados, cuja remuneração acompanha automaticamente a taxa básica — o que transfere para o orçamento, sem qualquer deliberação política, o efeito imediato de cada decisão de política monetária.
O que o Tesouro sustenta
A leitura oficial é de normalidade dentro do planejado. O Tesouro Nacional informou que o estoque permanece dentro da faixa prevista, e o Plano Anual de Financiamento projeta encerramento de 2026 entre R$ 9,7 trilhões e R$ 10,3 trilhões.
Há também um argumento de solidez que não deve ser minimizado. A reserva de caixa destinada exclusivamente à amortização de títulos — o chamado colchão da dívida — somava R$ 1,346 trilhão em junho, alta de 11,17% sobre maio e de 30,60% sobre junho de 2025, o que garante cobertura de 8,33 meses de vencimentos futuros mesmo diante de estresse temporário no mercado.
O perfil de detentores reforça o caráter doméstico e institucional do financiamento: instituições financeiras seguem como maiores detentoras da DPMFi, com 31,8% do estoque, seguidas pelos fundos de previdência, com 22,5%, e pelos fundos de investimento, com 22,0%.
A conta que não fecha para a agenda urbana
O que o número de junho revela, para além do recorde, é a compressão progressiva do espaço fiscal — e é aqui que a estatística deixa de ser assunto exclusivo de mercado.
Pelo critério do Banco Central, a Dívida Bruta do Governo Geral atingiu 81,1% do PIB em maio de 2026, equivalente a R$ 10,6 trilhões. No mesmo período, os juros nominais acumulados em doze meses chegaram a R$ 1,111 trilhão, ou 8,48% do PIB, e o déficit nominal alcançou R$ 1,260 trilhão, equivalente a 9,62% do PIB.
O passivo ambiental brasileiro mais grave e mais letal é urbano: esgoto não tratado, resíduos sólidos dispostos a céu aberto, moradia em área de risco, drenagem inexistente, mobilidade precária. Nenhuma dessas frentes se resolve por retórica. Todas dependem de investimento público direto ou de capacidade de garantia estatal para atrair capital privado por concessão e parceria público-privada. E todas disputam o mesmo orçamento que a despesa financeira consome primeiro, por vinculação automática, antes de qualquer escolha política sobre prioridades.
O efeito, ademais, não se limita ao caixa federal. Quando o custo marginal de financiamento do Estado se aproxima de 14% ao ano, esse patamar passa a funcionar como piso de retorno exigido em qualquer projeto de infraestrutura de longo prazo. Nenhuma concessão de saneamento, de resíduos ou de transporte compete, em risco ajustado, com um título soberano que paga essa taxa.
Divergência metodológica e projeções
O tamanho do problema é objeto de disputa técnica legítima. O Banco Central calcula a dívida bruta excluindo os títulos do Tesouro mantidos em sua própria carteira, enquanto o Fundo Monetário Internacional adota critério mais abrangente e os inclui — o que explica a distância entre cerca de 79% do PIB na métrica doméstica e algo próximo de 96,5% na do Fundo, para 2026. A divergência é mais contábil do que econômica, e ambas as leituras apontam para a mesma direção.
Na Consulta do Artigo IV de 2026, divulgada em 23 de julho, o FMI projetou dívida bruta do governo geral em 97,8% do PIB e afirmou que será necessário esforço fiscal mais robusto para colocar o endividamento em trajetória consistente de queda. A instituição alerta ainda que um esforço fiscal inferior ao projetado elevaria o prêmio de risco, encareceria o financiamento da dívida pública e reduziria o investimento privado.
Uma variável ambiental que ninguém debate como tal
Não há sustentabilidade sem previsibilidade fiscal. O debate ambiental brasileiro consome energia desproporcional em disputas simbólicas sobre licenciamento e cobertura florestal, enquanto a variável que efetivamente determina a capacidade do país de investir em infraestrutura sustentável — o custo do dinheiro público — avança silenciosamente, à razão de centenas de bilhões de reais por mês.
Estabilizar a dívida não é agenda concorrente da agenda ambiental. É condição de possibilidade dela.
Fontes: Tesouro Nacional (Relatório Mensal da Dívida Pública, junho/2026, e Plano Anual de Financiamento 2026); Banco Central do Brasil (Estatísticas Fiscais, maio/2026); Fundo Monetário Internacional (Consulta do Artigo IV — Brasil, julho/2026); Instituição Fiscal Independente do Senado.
 Economia Panasonic lança a Black de Fábrica na loja online
 Economia Eldo Gomes está entre os influenciadores de viagens nerds
 Economia Balança comercial tem maior superávit para outubro desde 1989
 Economia Brasil tem maior juro real do mundo, seguido por Turquia e Argentina
 Economia Grupo Marquise marca nova fase sob comando de co-CEOs
 Economia NetSuite avança em sua visão de uma suíte autônoma