Parcialmente nublado
Salvador, BA
Dólar com.
R$ 5,5
Euro
R$ 6,17
A semana do Petróleo e Gás e o que vem para 2026
Acompanhe à luz da Sustentabilidade
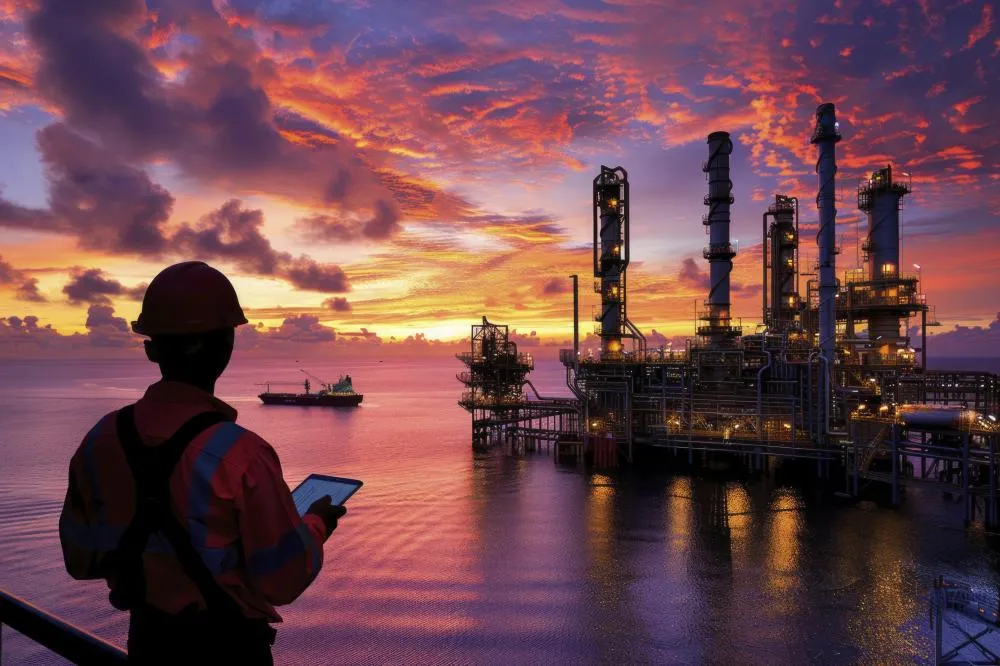
Na última semana de 2025, o setor de petróleo e gás registrou poucos eventos explosivos específicos, mas foi marcado por reflexões de fim de ano sobre tendências regulatórias e de sustentabilidade, com impactos esperados para 2026. Os destaques envolvem pressões por descarbonização, ajustes regulatórios nos EUA e avanços em iniciativas globais de redução de emissões.
A última semana de 2025 foi marcada por volatilidade nos preços do petróleo, influenciada por tensões geopolíticas, sinais de excesso de oferta global e avanços em negociações de paz na Ucrânia. Os preços do Brent oscilaram entre US$ 60-62/bbl, encerrando com alta moderada, mas ainda em trajetória de queda anual de cerca de 20%.
Os preços do petróleo subiram mais de 2% na segunda-feira (29), com o Brent alcançando cerca de US$ 62/bbl, impulsionados por tensões no Oriente Médio e incertezas sobre negociações de paz na Ucrânia. No entanto, preocupações com excesso de oferta ("glut") para 2026 dominaram, com a IEA prevendo suprimento superando a demanda em milhões de barris/dia. Relatórios destacaram estoques globais em alta e produção russa estável em 2025.
Ataques ucranianos a terminais russos e refinarias continuaram, afetando exportações. Produção no Cazaquistão caiu 6% em dezembro devido a danos em terminais russos no Mar Negro. Nos EUA, sanções intensificadas contra Venezuela e Rússia reduziram fluxos, mas estoques flutuantes (oil on water) atingiram recordes. Progresso em conversas de paz Ucrânia-EUA/Rússia gerou temores de mais óleo russo no mercado.
A OPEP+ manteve políticas de produção, com pausas em aumentos para 2026 visando evitar glut. Produção russa de óleo permaneceu estável no ano. Importações chinesas de GNL reboundaram no final do ano, enquanto exportações russas de GLP quase dobraram apesar de sanções.
Na Índia, Governo cobra US$ 30 bilhões de Reliance e BP por subprodução de gás. A Nigéria planeja vendas de ativos de óleo e gás. No Brasil, perspectivas positivas para demanda de combustíveis em 2026, com crescimento projetado pela EPE.
Empresas do setor enfrentam crescente escrutínio para alinhar práticas com metas de net zero. Um estudo publicado em 28 de dezembro destacou que investimentos em energia limpa atingiram US$ 2,1 trilhões em 2024, mas ainda são insuficientes para alcançar as metas globais até 2030. Iniciativas como a digitalização e tecnologias de captura de carbono ganham força para rastrear e reduzir emissões, especialmente de metano. No Brasil e na Índia, avanços em biocombustíveis e combustível sustentável de aviação (SAF) foram consolidados ao longo do ano, com metas de blending para 2027-2030.
Nos Estados Unidos, a EPA finalizou extensões de prazos para cumprimento de regras de metano de 2024, aliviando obrigações imediatas para produtores de óleo e gás, em linha com a agenda da nova administração Trump de priorizar produção energética. Canadá anunciou regras para cortar 75% das emissões de metano do setor até 2035, com flexibilidade para operadores. Na Europa, tensões comerciais surgiram com demandas dos EUA por isenção de regulamentações de metano em exportações de GNL até 2035, visando evitar barreiras ao comércio transatlântico.
Litígios climáticos continuam em alta, com novos casos nos EUA alegando desinformação por empresas de combustíveis fósseis sobre impactos climáticos, incluindo ações de jovens ativistas e municípios buscando compensações. No cenário global, tribunais rejeitaram ou avançaram processos contra gigantes do setor por contribuições históricas às mudanças climáticas, reforçando demandas por accountability.
O setor encerrou 2025 com preços do Brent em torno de US$ 60-62/barril, uma queda de cerca de 20% no ano, refletindo excesso de oferta e demanda mais fraca, especialmente na China. A produção global superou o consumo, levando a acumulação de estoques. Grandes empresas como Chevron, Exxon e TotalEnergies reduziram investimentos em cerca de 10%, priorizando disciplina de capital e cortes de custos.
Para 2026, as projeções indicam um "ano de glut" (excesso de oferta), com suprimento crescendo mais que a demanda. A IEA estima crescimento da demanda global em 860 mil barris/dia, impulsionado por Ásia (petroquímicos e transporte), enquanto suprimento pode aumentar 2,4 milhões barris/dia. A EIA prevê preços do Brent caindo para média de US$ 55/barril, com estoques globais continuando a subir. Analistas como Deloitte e Reuters destacam desafios com políticas comerciais da administração Trump, que favorecem produção nos EUA (expansão de leasing e LNG), mas pressões por preços baixos para controlar inflação podem limitar ganhos. O gás natural, especialmente LNG, mostra perspectiva mais positiva, com demanda asiática crescendo e exportações dos EUA alcançando recordes.
O setor entra em 2026 com equilíbrio delicado entre expansão produtiva, sob influência de políticas pró-fósseis nos EUA, e pressões internacionais por transição energética mais acelerada, em um contexto de preços baixos e volatilidade geopolítica.
 Crédito de carbono Mercado regulado de carbono: Fazenda publica cronograma de monitoramento de emissões, com primeiros setores a partir de 2027
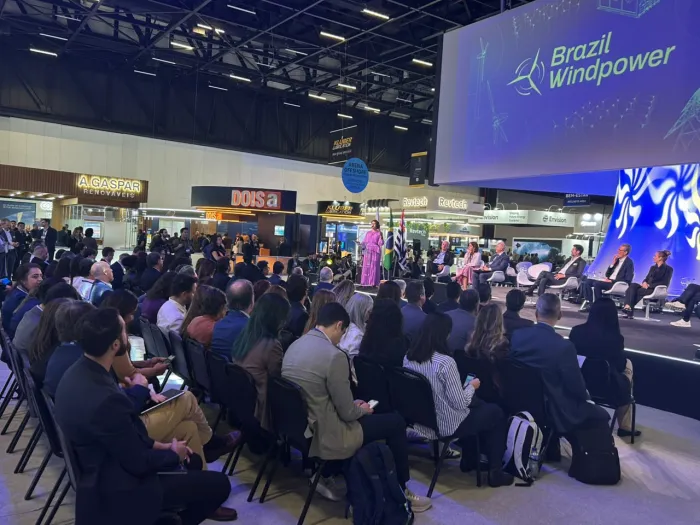 Bahia Bahia reforça protagonismo na transição energética durante o Brazil Windpower 2026
 Energia Transição energética, petróleo, gás natural e os desafios da segurança elétrica no Brasil
 Energia Renovável Energia em excesso coloca RN na disputa por data centers e novos investimentos
 Energia Petrobras fecha acordo para comprar gás dos EUA por mais de 20 anos
 Infra Projeto Energia com Cidadania na Expocruz 2026 em Cruz das Almas