Parcialmente nublado
Salvador, BA
Dólar com.
R$ 5,5
Euro
R$ 6,17
Mercado de carbono: corrida contra o relógio que o Brasil não pode perder
A taxa de carbono europeia entrou em vigor definitivo em 1º de janeiro de 2026 e já onera aço e fertilizantes brasileiros. Do outro lado, o mercado regulado nacional ainda monta suas engrenagens — e essa defasagem tem preço.
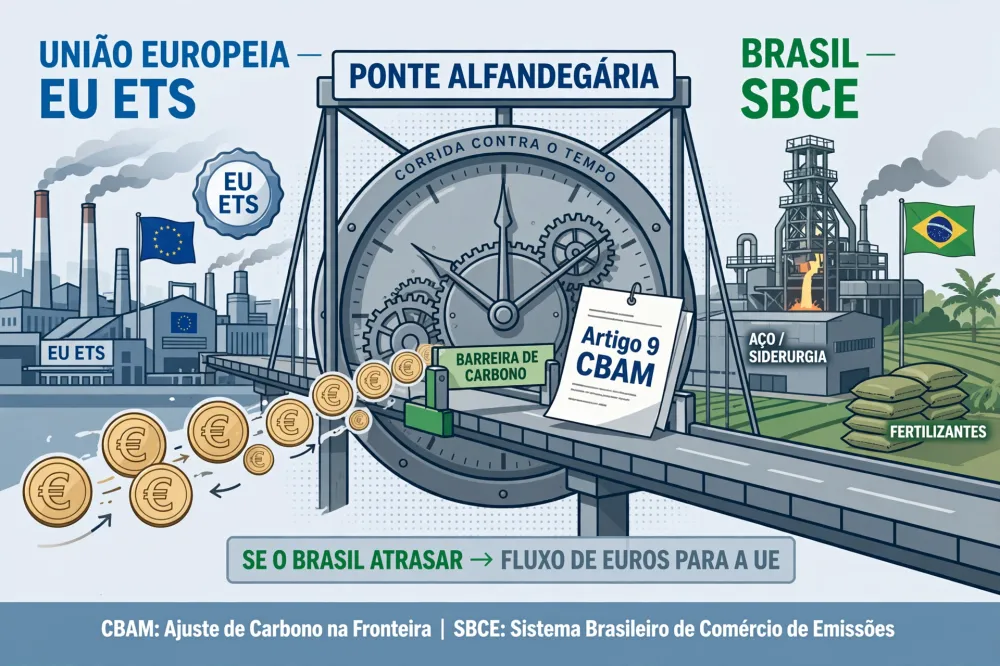
Desde 1º de janeiro de 2026, o Mecanismo de Ajuste de Carbono nas Fronteiras da União Europeia (CBAM, na sigla em inglês), instituído pelo Regulamento (UE) 2023/956, deixou de ser um exercício de relatório e passou a gerar obrigação financeira. Encerrada a fase de transição — que vigorou de outubro de 2023 a dezembro de 2025 e exigia apenas o reporte trimestral de emissões, sem pagamento —, os importadores europeus de produtos intensivos em carbono passaram a acumular exposição a certificados cujo primeiro acerto de contas está marcado para 30 de setembro de 2027, referente às importações de 2026.
O CBAM incide sobre cimento, ferro e aço, alumínio, fertilizantes, eletricidade e hidrogênio. Para o Brasil, a conta se concentra em dois setores: aço e fertilizantes, cujas exportações ao bloco europeu são estimadas entre € 1 e € 2 bilhões por ano. A lógica é a da equalização — evitar o chamado carbon leakage, a fuga de produção para países com regras climáticas mais frouxas —, cobrando do produto importado o mesmo custo de carbono que recairia sobre o similar fabricado sob o regime europeu (EU ETS).
O ponto sensível está na forma de cálculo. Exportadores que não comprovarem suas emissões reais, com dados verificados, ficam sujeitos a valores-padrão (default values) que, a depender do setor, podem superar em muito o volume efetivamente emitido — corroendo margem e competitividade justamente de quem não se organizou a tempo.
O elo que muda o jogo: o Artigo 9
É aqui que entra o Sistema Brasileiro de Comércio de Emissões (SBCE). O Artigo 9 do Regulamento CBAM permite que o custo de carbono já pago no país de origem seja deduzido do valor devido na fronteira europeia. Traduzindo: se o exportador brasileiro pagar por suas emissões dentro de um mercado doméstico crível e reconhecido, esse valor abate a fatura do CBAM. O SBCE, nesse arranjo, deixa de ser mero custo regulatório e passa a funcionar como instrumento de proteção competitiva. Quanto mais robusto e verificável o preço brasileiro do carbono, menor o custo adicional na Europa.
O problema é de calendário — e daí a corrida contra o relógio.
Ponto: o Brasil largou na frente
Do lado otimista, os números impressionam. A Lei nº 15.042, sancionada sem vetos em 11 de dezembro de 2024, colocou o país à frente da maioria das economias em desenvolvimento ao instituir um sistema de cap and trade que sujeitará milhares de empresas industriais a metas de descarbonização. A arquitetura já tem contornos: as Cotas Brasileiras de Emissão (CBEs) e os Certificados de Redução ou Remoção Verificada de Emissões (CRVEs) como ativos negociáveis, um Registro Central e uma governança encabeçada pelo Comitê Interministerial sobre Mudança do Clima (CIM), com o Órgão Gestor a cargo da Secretaria Extraordinária do Mercado de Carbono, no Ministério da Fazenda.
Ao longo de 2025, o esqueleto ganhou musculatura normativa: a Portaria GM/MMA nº 1.479, o Decreto nº 12.679 e a Resolução SFB nº 30 (todos de outubro de 2025), seguidos do Decreto nº 12.768, de 5 de dezembro de 2025, que estruturou o Comitê Técnico Consultivo Permanente. Estimativas da representação brasileira da Câmara de Comércio Internacional (ICC Brasil) projetam que o mercado de carbono pode render ao país receitas expressivas, da ordem de dezenas de bilhões de dólares, até o fim da década.
Contraponto: o relógio corre mais rápido que o regulamento
A leitura serena dos prazos, porém, expõe a defasagem. Enquanto o CBAM já cobra — a exposição financeira das importações de 2026 corre agora, com liquidação em 2027 —, o SBCE ainda opera em fase de implantação. O Plano Nacional de Alocação, que fixará os limites de emissão e a distribuição das CBEs, não está concluído; a própria regulamentação da lei tem prazo de doze meses a partir da vigência, prorrogável por mais doze. Na prática, o coração do sistema — a precificação efetiva e verificável — ainda não bate.
Essa assimetria temporal é o cerne do risco. Para que a dedução do Artigo 9 se materialize, não basta ter uma lei elogiável no papel: o preço brasileiro do carbono precisa estar operacional, documentável e reconhecido pela Comissão Europeia, que só a partir de 2027 publicará referências de preço de carbono de regimes de terceiros países. Se o SBCE chegar tarde ou incompleto a esse encontro, o exportador nacional paga a conta cheia na Europa — e o carbono arrecadado que poderia ficar no Brasil, financiando a própria transição, migra para os cofres do bloco.
Há ainda o filtro qualitativo: o encaixe no Artigo 9 não é automático. A dedução depende de condições de habilitação que o mercado brasileiro precisará satisfazer — exigência que reforça a necessidade de previsibilidade, celeridade e segurança jurídica na regulamentação, sob pena de o sistema nascer juridicamente elegante, mas competitivamente inócuo.
O que está em jogo
O CBAM não é uma barreira ideológica; é um fato regulatório com data, código aduaneiro e penalidade. A resposta brasileira — construir um mercado de carbono confiável antes que a fatura europeia vença — é, a rigor, uma agenda de desenvolvimento: proteger indústria, emprego e balança comercial por meio de regra clara e previsível. A corrida, como sugere o título, não é contra a Europa. É contra o próprio calendário.
Fontes: Regulamento (UE) 2023/956 e pacote de atos de implementação da Comissão Europeia (dez/2025); Regulamento (UE) 2025/2083 (simplificação do CBAM); Access2Markets (Comissão Europeia); Lei nº 15.042/2024; Decreto nº 12.768/2025; Portaria GM/MMA nº 1.479/2025; Decreto nº 12.679/2025; Resolução SFB nº 30/2025; Ministério da Fazenda — Secretaria Extraordinária do Mercado de Carbono; ICC Brasil.
 Construção verde Construção em madeira engenheirada é uma das alternativas para enfrentar o déficit habitacional de 5,9 milhões de moradias no país
 Em Pauta O Programa Mobilidade Verde e Inovação (Mover) está com uma nova chamada aberta
 Em Pauta Por que preservar a Amazônia não é apenas uma pauta ambiental — é prioridade econômica global
 Em Pauta Indústria plástica adota novas soluções para reduzir pegada de carbono nas embalagens flexíveis
 Sustentável CNI reforça necessidade da regulamentação do Marco Legal dos Bioinsumos
 Economia Projeto mapeia caminhos para economia verde no Nordeste