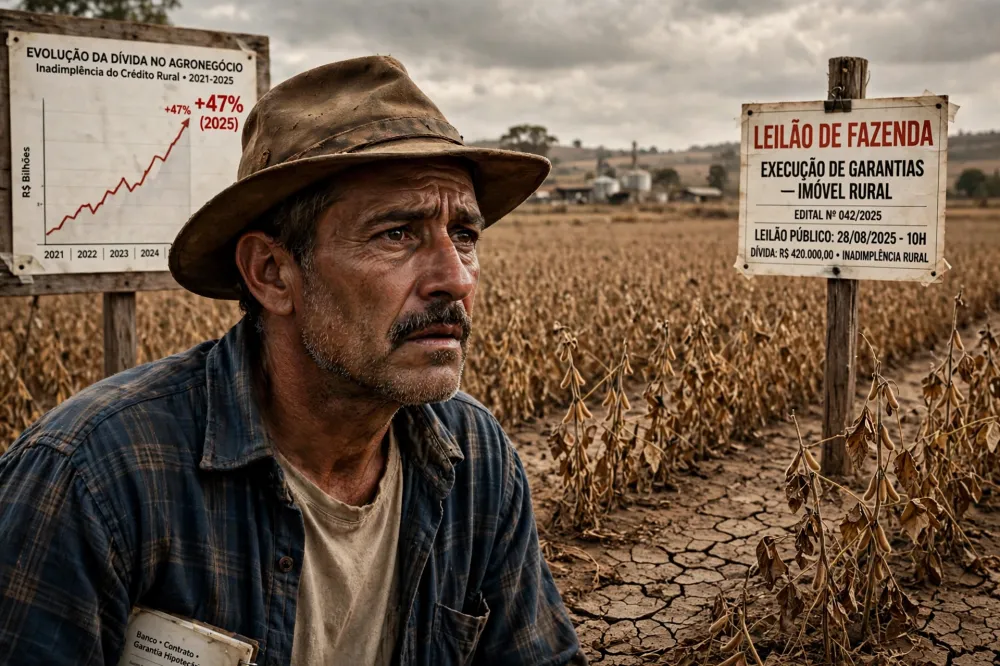
A inadimplência avança no agronegócio brasileiro e aumenta a preocupação com os efeitos do endividamento sobre o patrimônio dos produtores rurais. Dados divulgados pela Serasa Experian mostram que 8,8% da população rural estava inadimplente no primeiro trimestre de 2026, considerando dívidas vencidas há mais de 180 dias relacionadas ao financiamento e às atividades do agronegócio. O índice cresceu 1,2 ponto percentual em relação ao mesmo período de 2025.
O cenário também aparece especificamente nas operações de crédito. Dados apresentados pelo governo federal na exposição de motivos da Medida Provisória nº 1.376/2026 mostram que a inadimplência dos produtores rurais em operações de crédito passou de 3,99% em maio de 2024 para 7,17% em maio de 2026. Entre os fatores apontados para a deterioração da capacidade financeira estão eventos climáticos, oscilações de preços, aumento dos custos de produção, juros elevados e redução da rentabilidade das atividades agropecuárias.
Continua após a publicidade
Para a advogada Flávia Regina Vaz Morás, especialista em Direito Aplicado ao Agronegócio, o aumento da inadimplência exige atenção não apenas à situação financeira da propriedade, mas também ao estágio jurídico em que a dívida se encontra.
“A inadimplência no crédito rural não deve ser vista como um único momento. Existe uma sequência que pode começar com o simples vencimento da obrigação, avançar para a cobrança formal e chegar à execução das garantias e ao leilão. Em cada uma dessas etapas, as possibilidades jurídicas são diferentes. Por isso, o tempo é um fator importante na definição da estratégia”, explica.
Da inadimplência ao leilão
Segundo Flávia, o primeiro estágio ocorre quando a obrigação vence e não é integralmente cumprida. É justamente nesse momento que, em regra, existe maior espaço para analisar o contrato, verificar as circunstâncias que levaram ao inadimplemento, avaliar possibilidades de renegociação e estudar medidas jurídicas preventivas.
Com o avanço da dívida, começam as cobranças formais, notificações e propostas de renegociação apresentadas pelas instituições financeiras. Para a especialista, o produtor deve ter cautela antes de simplesmente aceitar as novas condições.
“Uma proposta de renegociação apresentada pelo credor não necessariamente representa a única alternativa disponível. É importante analisar o contrato original, as garantias constituídas, os encargos exigidos e a legislação aplicável àquela operação. Uma renegociação também cria obrigações e precisa ser compreendida antes de ser formalizada”, afirma.
A situação se torna mais delicada quando o inadimplemento persiste e são iniciados procedimentos para execução das garantias. Dependendo da modalidade constituída na operação, o procedimento pode seguir pela via judicial ou extrajudicial.
Nesta etapa, podem ocorrer medidas que atingem diretamente o patrimônio oferecido como garantia, incluindo constrição de bens e procedimentos que podem culminar em leilão.
“Quanto mais avançado está o procedimento, mais específica precisa ser a análise. Quando já existe execução ou procedimento extrajudicial em andamento, é necessário verificar não apenas o contrato e a dívida, mas também os atos que já foram praticados, os prazos, as intimações, a modalidade da garantia e a regularidade do procedimento”, explica Flávia.
Recuperações judiciais também avançam no agro
Outro indicador ajuda a dimensionar a pressão financeira enfrentada pelo setor. O agronegócio brasileiro registrou 474 pedidos de recuperação judicial no primeiro trimestre de 2026, crescimento de 21,9% diante dos 389 registrados no mesmo período do ano anterior, segundo a Serasa Experian.
Entre produtores rurais que atuam como pessoa jurídica, foram 196 pedidos entre janeiro e março, aumento de 73,5% na comparação anual. O cultivo de soja concentrou 137 solicitações e a criação de bovinos, 42.
O avanço da judicialização levou também a mudanças recentes no ambiente jurídico. Em março de 2026, o Conselho Nacional de Justiça publicou o Provimento nº 216, que estabelece diretrizes para o processamento de recuperações judiciais e falências de produtores rurais, pessoas físicas ou jurídicas, a serem observadas pelos juízos de primeiro grau em todo o país.
Renegociação ganha ainda mais relevância
Em julho, a Medida Provisória nº 1.376/2026 autorizou a criação de linhas de crédito destinadas à composição de dívidas rurais, contemplando, dentro das condições estabelecidas pela norma, determinadas operações inadimplentes e renegociadas. A iniciativa evidencia a dimensão que o endividamento rural ganhou no país e a busca por mecanismos de reorganização financeira antes que a situação se torne irreversível.
Para Flávia, entretanto, cada operação precisa ser analisada individualmente.
“Crédito rural envolve contratos, garantias, patrimônio e, muitas vezes, a própria continuidade da atividade produtiva. Não existe uma solução única para todos os produtores. O que pode ser feito depende da origem da dívida, da modalidade de crédito, das garantias oferecidas e, principalmente, do estágio em que a cobrança se encontra”, destaca.
Por isso, a especialista defende que o acompanhamento jurídico seja incorporado à gestão de risco da atividade rural, especialmente quando surgirem os primeiros sinais de dificuldade para cumprir os compromissos financeiros.
“Esperar o problema chegar ao leilão reduz o campo de atuação. Quanto antes a operação for analisada, maior tende a ser a possibilidade de identificar alternativas contratuais, negociais e jurídicas. No crédito rural, o tempo também faz parte da estratégia”, conclui.
 Boletim do Agro Safra, eleições e mercados internacionais: os desafios do agro brasileiro no novo ciclo político
 Boletim Agro Recorde de mercados, crédito bilionário e alerta climático: os rumos do agronegócio brasileiro
 Agro é água Com mais de 300 mil hectares irrigados, Oeste da Bahia desafia produtores a buscar mais eficiência hídrica
 Agro é recorde Estimativa aponta safra recorde de grãos na Bahia em 2026
 Bahia Política de acesso à terra fortalece a segurança jurídica de agricultores familiares na Bahia
 Logística Operação Safra 2026 assegura regularidade no escoamento da produção das regiões Oeste e Centro-Norte