Parcialmente nublado
Salvador, BA
Dólar com.
R$ 5,5
Euro
R$ 6,17
Prazo da DITR 2026 termina em 30 de setembro.
Valores declarados acompanham propriedade por anos
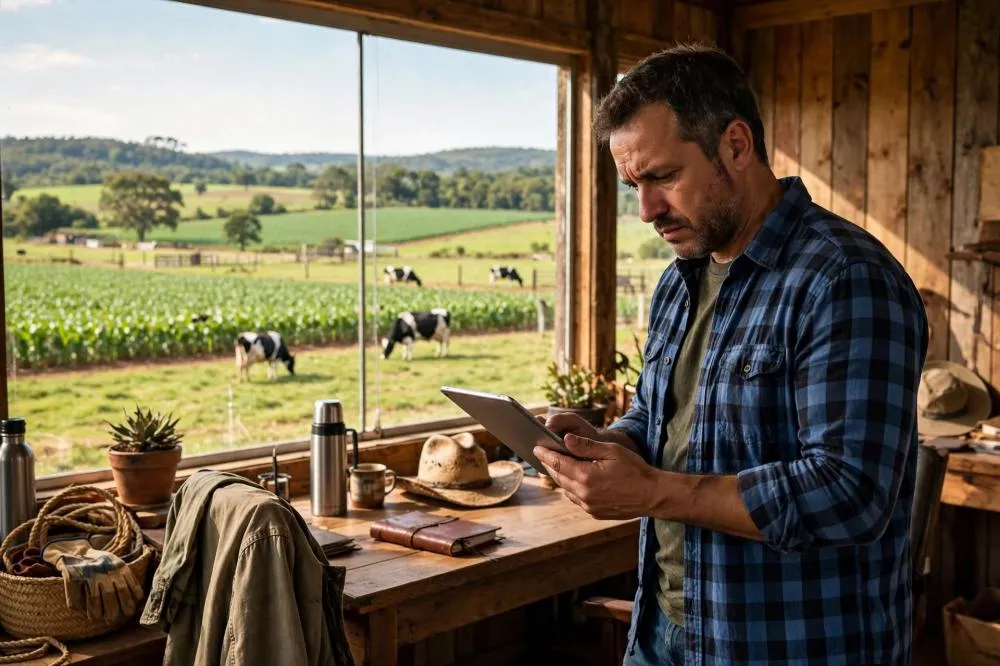
| Proprietários, titulares do domínio útil e possuidores de imóveis rurais, sejam pessoas físicas ou empresas, têm até as 23h59 de 30 de setembro para entregar a Declaração do Imposto sobre a Propriedade Territorial Rural (DITR) de 2026, conforme as regras publicadas pela Receita Federal na Instrução Normativa RFB nº 2.330.
Na mesma data vence a quota única ou a primeira das até quatro parcelas do imposto, e quem perder o prazo fica sujeito a multa de 1% ao mês sobre o valor devido, com mínimo de R$ 50. A obrigação existe mesmo quando não há imposto a pagar, o que costuma surpreender empresas que mantêm terras sem atividade produtiva relevante. Continua após a publicidade 
Neste ano, a Receita tornou obrigatório o uso da versão web da declaração para todas as pessoas jurídicas e para os proprietários de imóveis com mais de 100 hectares, além de permitir a importação de várias declarações em um único arquivo.
A novidade simplifica a rotina de grupos que concentram muitas matrículas rurais, como empresas de energia, logística, agronegócio e holdings patrimoniais, mas pressupõe que os dados de todas as propriedades estejam organizados e coerentes entre si antes do envio, já que o fisco cruza essas informações com cadastros fundiários, ambientais e com as declarações de imposto de renda dos contribuintes.
Entre esses dados, o que exige mais atenção é o Valor da Terra Nua (VTN), que corresponde ao valor do imóvel descontadas construções, benfeitorias, culturas, pastagens cultivadas e florestas plantadas, e que deve refletir o preço de mercado da terra em 1º de janeiro do ano da declaração.
É sobre ele que se calcula o ITR, e a Receita compara os valores informados com o Sistema de Preços de Terras, alimentado em grande parte pelos municípios conveniados, que ficam com a totalidade do imposto arrecadado e por isso têm interesse direto na fiscalização. Um VTN muito abaixo das referências regionais tende a gerar intimação e lançamento de ofício com base nos valores do sistema, acrescidos de multa e juros.
Declarar um valor baixo para reduzir o imposto do ano também costuma sair caro mais adiante, porque a legislação usa o VTN informado nos anos de compra e de venda como referência para apurar o ganho de capital na alienação de imóveis rurais adquiridos a partir de 1997.
Um VTN subestimado no ano da aquisição diminui o custo reconhecido e pode aumentar o ganho tributável na venda, enquanto oscilações bruscas de um exercício para outro chamam a atenção da fiscalização. Como a aplicação dessa regra ainda gera discussões no Carf e no Judiciário, principalmente no caso de pessoas jurídicas, a definição do VTN deveria levar em conta os planos para o imóvel nos próximos anos, e não apenas o tributo de 2026.
O mesmo cuidado se aplica à classificação das áreas do imóvel, já que áreas de preservação permanente, reserva legal e outras áreas ambientais protegidas podem ser excluídas da área tributável quando estão corretamente registradas no Cadastro Ambiental Rural e amparadas pela documentação exigida. O grau de utilização da terra, por sua vez, influencia diretamente a alíquota aplicada. Informações ambientais desatualizadas ou divergentes entre a DITR, o CAR e o Cadastro Nacional de Imóveis Rurais levam com frequência à perda de exclusões legítimas e ao aumento do imposto, além de fragilizar a posição da empresa em auditorias e em relatórios de sustentabilidade.
A regularidade do ITR pesa ainda em qualquer operação que envolva o imóvel, porque a comprovação do pagamento do imposto dos últimos cinco exercícios é exigida para o registro de transferências de propriedades rurais e para a concessão de crédito rural, e as certidões fiscais da área fazem parte de todo processo sério de due diligence. Uma pendência antiga, às vezes deixada por um proprietário anterior ou por uma empresa incorporada, pode atrasar a venda de uma área, a entrada de um investidor ou o fechamento de uma aquisição. Por isso a CorpServices recomenda que a entrega da DITR venha acompanhada de uma checagem da situação fiscal e registral de cada matrícula, com emissão de certidões e conferência entre o que consta no cartório, no CCIR e na Receita Federal.
Para famílias e grupos que mantêm terras em holdings ou que estão organizando a sucessão, a DITR se conecta a outras decisões que passam por revisão neste momento. A Reforma Tributária estabelece, a partir de 2027, regras próprias de CBS e IBS para operações com imóveis, incluindo o arrendamento, e a nova tributação de lucros e dividendos altera a forma como os resultados dessas estruturas chegam aos sócios. Manter valores consistentes entre a DITR, a declaração de imposto de renda e a contabilidade da holding facilita reorganizações societárias, doações e partilhas, e reduz o espaço para questionamentos futuros sobre o patrimônio.
A poucos dias do fim do prazo, a transmissão da declaração tende a ser a parte mais simples do trabalho, e o que distingue uma DITR bem feita é a coerência entre o dado tributário, o registro do imóvel, a situação ambiental e o plano patrimonial de quem é dono da terra.
|
 Boletim do Agro Safra, eleições e mercados internacionais: os desafios do agro brasileiro no novo ciclo político
 Boletim Agro Recorde de mercados, crédito bilionário e alerta climático: os rumos do agronegócio brasileiro
 Agro é água Com mais de 300 mil hectares irrigados, Oeste da Bahia desafia produtores a buscar mais eficiência hídrica
 Agro é recorde Estimativa aponta safra recorde de grãos na Bahia em 2026
 Bahia Política de acesso à terra fortalece a segurança jurídica de agricultores familiares na Bahia
 Logística Operação Safra 2026 assegura regularidade no escoamento da produção das regiões Oeste e Centro-Norte